
"Con esta nueva publicación, se reduce la carga de reporting pero manteniendo la doble materialidad y los criterios ESG (Environment, Social y Governance)."
23 Septiembre 2026
El pasado 21 de septiembre de 2026 se publicó en el Diario Oficial de la Unión Europea el **Reglamento Delegado (UE) 2026/1563**, que modifica de forma sustancial las normas europeas de información sobre sostenibilidad (ESRS) aprobadas en 2023. Se trata de la mayor simplificación del marco desde su creación, y afecta directamente a cómo las empresas industriales deberán preparar sus informes de sostenibilidad a partir de 2027.
¿QUÉ ES exactamente el Reglamento Delegado (UE) 2026/1563?
Este Reglamento publicado recientemente es una norma de la Comisión Europea que modifica el Reglamento Delegado (UE) 2023/2772, el que introdujo por primera vez las ESRS (European Sustainability Reporting Standards, o Normas Europeas de Información sobre Sostenibilidad). No crea un marco nuevo desde cero sino que mantiene la estructura de los 12 estándares originales, pero sustituye completamente el contenido técnico para hacerlo más manejable.
Lo actualiza. El Reglamento de 2023/2772 sigue siendo la norma base; el de 2026 reemplaza su anexo técnico principal, pero conceptos centrales como la doble materialidad o la propia arquitectura de los estándares (normas transversales, ambientales, sociales y de gobernanza) se mantienen.
Entra en vigor desde el 10 de noviembre de 2026.
Será obligatorio aplicar la versión simplificada desde los ejercicios que comiencen a partir del 1 de enero de 2027. En la práctica, esto significa que los primeros informes bajo el nuevo marco se publicarán en el 2028.
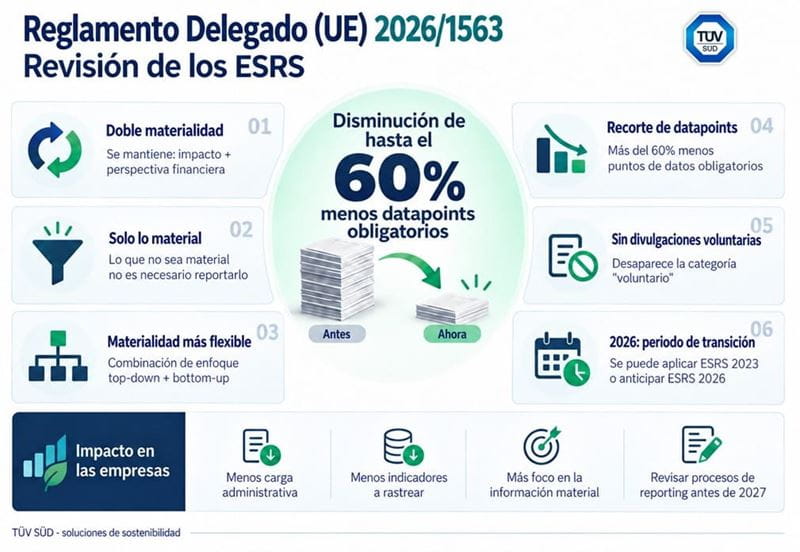
El Reglamento Delegado (UE) 2026/1563 revisa los ESRS publicados en 2023 con un objetivo claro: simplificar el reporting de sostenibilidad y reducir la carga administrativa para las empresas. No crea un marco nuevo, sino que actualiza el Reglamento Delegado (UE) 2023/2772, manteniendo la estructura general de los estándares y principios clave como la doble materialidad.
Uno de los cambios más relevantes es la importante reducción de datapoints obligatorios, de hasta en un 60% menos, lo que supone una importante disminución de los indicadores que recopilar y menos esfuerzo interno. Además, desaparece la categoría de divulgaciones voluntarias y se refuerza el principio de materialidad: la empresa debe centrarse en la información realmente relevante para su actividad.
La doble materialidad se mantiene, pero con una metodología más flexible, que permite combinar enfoques top-down y bottom-up. Durante 2026, las empresas podrán elegir entre seguir aplicando los ESRS de 2023 o anticipar la versión simplificada de 2026. A partir de los ejercicios iniciados el 1 de enero de 2027, la nueva versión será la referencia aplicable.
En conjunto, el nuevo marco busca un reporting más proporcional, centrado en la materialidad y con menor carga operativa para las empresas.
El nuevo marco afecta directamente a las empresas que, tras los cambios del paquete Ómnibus, cumplan simultáneamente estos dos criterios:
Además, no basta con superar uno de los dos umbrales; deben cumplirse ambos a la vez.
Indirectamente, sí. Aunque tu empresa no tenga la obligación legal de reportar, es muy probable que tus clientes obligados (grandes empresas de tu cadena de valor) te pidan datos de sostenibilidad para poder completar su propio informe, especialmente en temas como emisiones, condiciones laborales o gestión de residuos. Para estos casos existe la norma VSME, voluntaria y proporcionada, pensada específicamente para empresas fuera del ámbito directo de la CSRD.
Necesitas que uno/a de nuestros/as expertos/as en sostenibilidad te explique en detalle estos cambios y si aplican o no a tu empresa. Contáctanos y charlamos.
Site Selector
Global
Americas
Asia
Europe
Middle East and Africa

